Kurumsal filo kasko sigortasıyla araçlarınızı ve iş sürekliliğinizi birlikte koruyun
DAMLA SEYMEN Sigorta olarak filonuzu yalnızca araç adedi üzerinden değerlendirmiyoruz. Binek, hafif ticari, kamyonet ve uygun ticari araçların kullanım biçimini; sürücü yapısını, güzergâhları, geçmiş hasarları, servis beklentisini ve operasyonun duruş maliyetini birlikte inceliyoruz. Amacımız en ucuz görünen poliçeyi değil, hasar anında çalışabilen doğru teminat yapısını kurmak.


Logo bandı acentelik ağını gösterir. Her şirketin filo ürünü, araç kabulü, kapasitesi ve teklif verebilme durumu farklı olabilir.
Filo kasko nedir ve bireysel kaskodan hangi noktada ayrılır?
Filo kasko, işletmenin mülkiyetinde, kiralamasında veya yasal menfaatinde bulunan birden fazla aracın ortak risk ve operasyon yaklaşımıyla sigortalanmasıdır. Her araç yine plaka, kullanım tarzı ve teknik özellikleriyle değerlendirilir; fark, satın alma ve yönetim sürecinin filo bütünü üzerinden yürütülmesidir.
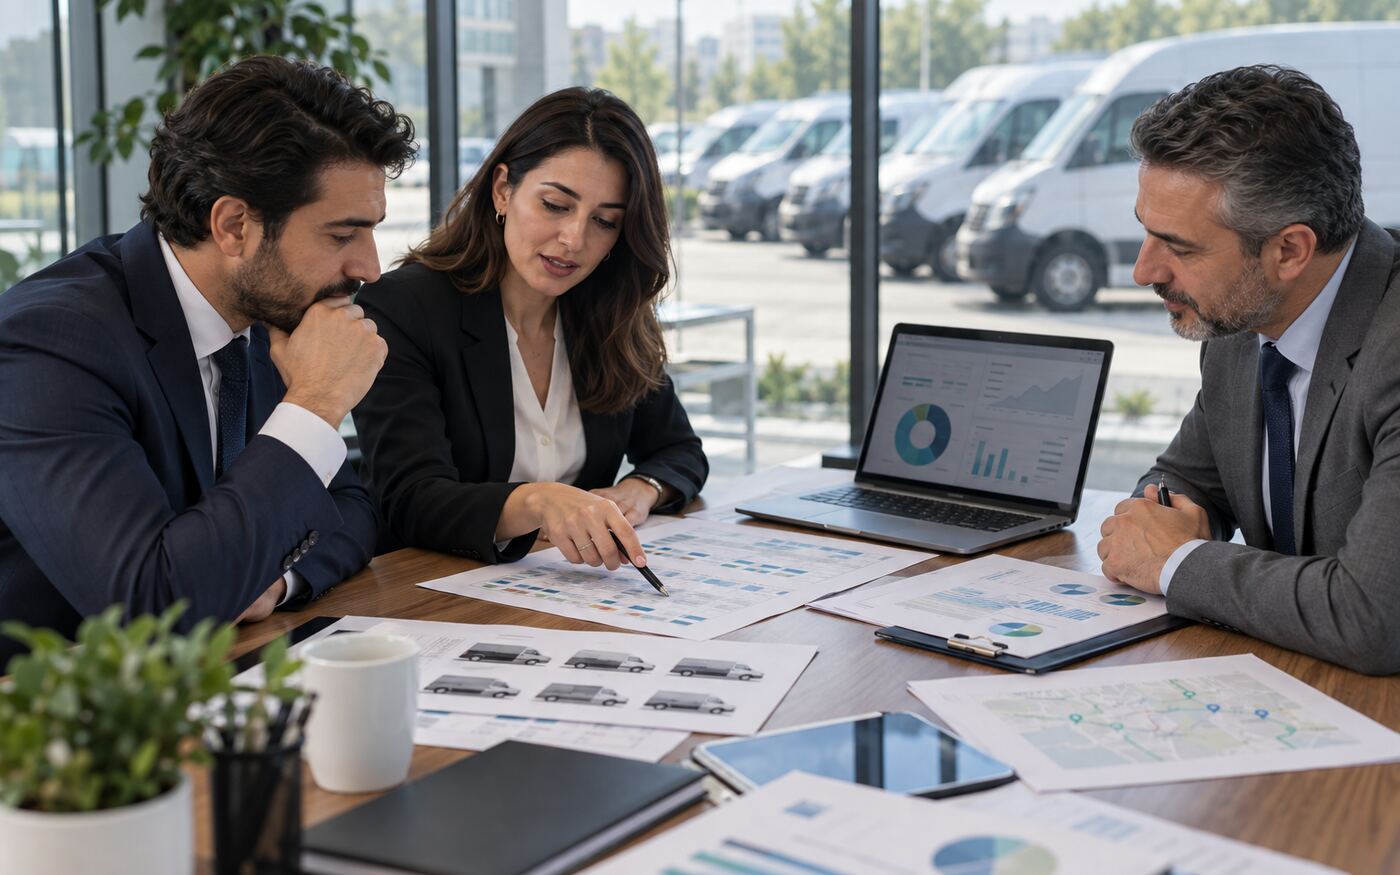
Tek tek araç fiyatı toplamak yerine filonun ortak risk profilini okuyoruz
Bireysel kaskoda bir araç ve çoğunlukla tek kullanım alışkanlığı vardır. Filoda ise farklı sürücüler, farklı güzergâhlar, yoğun kilometre, vardiya düzeni, yük taşıma, saha koşulları ve araç giriş-çıkışları aynı sözleşme döneminde yönetilebilir.
Bu nedenle yalnızca toplam prime bakmak yanıltıcıdır. Muafiyetin hangi araçlara uygulanacağı, hasar halinde hangi servise gidileceği, parça seçimi, çekici kapsamı, ikame araç sınıfı, yurt dışı kullanımı ve kullanım/gelir kaybı gibi başlıkların yazılı olması gerekir.
“Filo kasko” genel şartlarda ayrı bir ürün adı değildir. Poliçe; kapsamına göre Dar Kasko, Kasko, Genişletilmiş Kasko veya Tam Kasko başlığını taşır. Filo ifadesi, araçların kurumsal kabul ve operasyon modelini anlatır.
Kasko
Çarpışma, ani ve harici etkiler sonucu çarpma-devrilme-düşme-yuvarlanma, üçüncü kişilerin kötü niyetli hareketleri, yangın, aracın veya parçalarının çalınması ve çalınmaya teşebbüs temel risk gruplarıdır.
- Poliçedeki araç ve standart donanım
- Beyan edilen ilave aksesuarların kontrolü
- Türkiye sınırları içindeki kullanım
- Servis ve parça seçiminin açık yazılması
Genişletilmiş kasko
Temel kasko risklerine ek olarak poliçede seçilen deprem, sel-su baskını, dolu-fırtına, terör, anahtar, yurt dışı, kullanım kaybı ve benzeri risklerin bir kısmını içerebilir.
- Ek teminatların tek tek yazılması
- Limit, muafiyet ve coğrafi sınır kontrolü
- İkame araç ve asistans koşulları
- Ticari kullanımın açık beyanı
Tam kasko
Temel risk grupları ile genel şartlarda ek sözleşmeyle teminata alınabileceği belirtilen tüm riskleri içeren ürün adıdır. Piyasadaki her şirketin bu başlıkta standart bir filo ürünü sunması beklenmemelidir.
- Ürün adının gerçek kapsamla uyumu
- Tüm ek risklerin poliçede karşılığının bulunması
- Özel şart ve istisnaların birlikte okunması
- Filo araç türlerinin kabulünün doğrulanması
Dar kasko
Genel şartlardaki temel risk gruplarının bir kısmını güvence altına alır. Prim avantajı sağlayabilir; ancak yoğun kullanılan ticari araçlarda kapsam açığı operasyonu doğrudan etkileyebilir.
- Hangi risklerin dahil olduğunun açık kontrolü
- Hariç risklerin mali etkisinin hesaplanması
- Yaşlı veya düşük değerli araçlar için ayrı analiz
- Araç grubu bazında farklı plan ihtimali
Araçları işinin devamı için kullanan her işletme filo yaklaşımından yararlanabilir
Teklif verebilmek için gereken asgari araç sayısı şirketten şirkete değişir. Küçük bir KOBİ filosu ile yüzlerce araçlık dağıtım operasyonu aynı kabul yöntemiyle değerlendirilmez.
Yönetici ve saha ekiplerinin kullandığı binek araçlar.
Servis, montaj, teknik destek ve dağıtım araçları.
Kamyonet, panelvan ve kabul edilen ticari araçlar.
Uzun dönem kiralama ve finansal kiralamada menfaat yapısına uygun çözümler.
Filo kaskoda “kapsamlı” demek yetmez; her kritik ayrıntı poliçede yazmalıdır
Filonun bir aracı hasar gördüğünde tartışma yaratabilecek başlıkları teklif aşamasında netleştiriyoruz. Teminat adı kadar limit, muafiyet, servis, parça, kullanım tarzı, coğrafi sınır ve özel şartlar da önemlidir.
Temel kasko koruması hangi olaylarla başlar?
Motorlu veya motorsuz araçlarla meydana gelen çarpışmalar.
Çarpma, devrilme, düşme veya yuvarlanma gibi kazalar.
Üçüncü kişilerin kötü niyet veya muziplikle verdiği zararlar.
Aracın kısmen veya tamamen yanması sonucu oluşan zararlar.
Aracın veya parçalarının çalınması ve çalınmaya teşebbüs.
Doğal afetler
Deprem, sel, su baskını, fırtına, dolu, yıldırım ve toprak kayması temel kapsamın dışında kalabilir; genişletilmiş üründe açıkça aranmalıdır.
İMM ve hukuksal koruma
İhtiyari Mali Mesuliyet, zorunlu trafik sigortası limitini aşan üçüncü kişi zararları için seçilebilir. Kasko, zorunlu trafik poliçesinin yerine geçmez.
Asistans ve ikame araç
Çekici, yol yardım ve ikame araçta sınıf, gün sayısı, olay adedi, ticari araç uygunluğu, kilometre ve teslim koşulları karşılaştırılmalıdır.
Anahtar ve kilit sistemi
Anahtarın belirli hallerle ele geçirilmesi, kaybolması veya çalınması sonucu kilit sisteminin değiştirilmesi ek sözleşme koşullarına bağlıdır.
Kullanım ve gelir kaybı
Aracın onarım veya tam hasar sürecinde kullanılamamasından doğan zararlar ancak poliçede belirtilen şart ve limite kadar ek teminatla karşılanabilir.
Ek donanım ve aksesuar
Fabrika standardı dışındaki raf, kasa, soğutucu, ses-görüntü sistemi, özel ekipman ve aksesuarlar değerleriyle poliçede belirtilmelidir.
Yurt dışı kullanım
Kasko genel olarak Türkiye sınırlarında geçerlidir. Yurt dışı sefer yapan araçlar için ülke, süre, asistans ve belge koşulları ek sözleşmeyle düzenlenmelidir.
Elektrikli araç bileşenleri
Batarya, şarj kablosu, taşınabilir ekipman ve wallbox için ürün kapsamı, değer, arıza–hasar ayrımı ve servis koşulu ayrıca doğrulanmalıdır.
Aynı prim görünse bile hasar sonucunu değiştiren maddeler
Aynı marka araç, farklı işte tamamen farklı bir riske dönüşebilir
Bir satış temsilcisinin binek aracıyla gece dağıtım yapan panelvanın kasko ihtiyacı aynı değildir. Biz teklif çalışmasına önce “Araç ne?” diye değil, “Araç hangi işi, nerede ve nasıl yapıyor?” diye başlıyoruz.
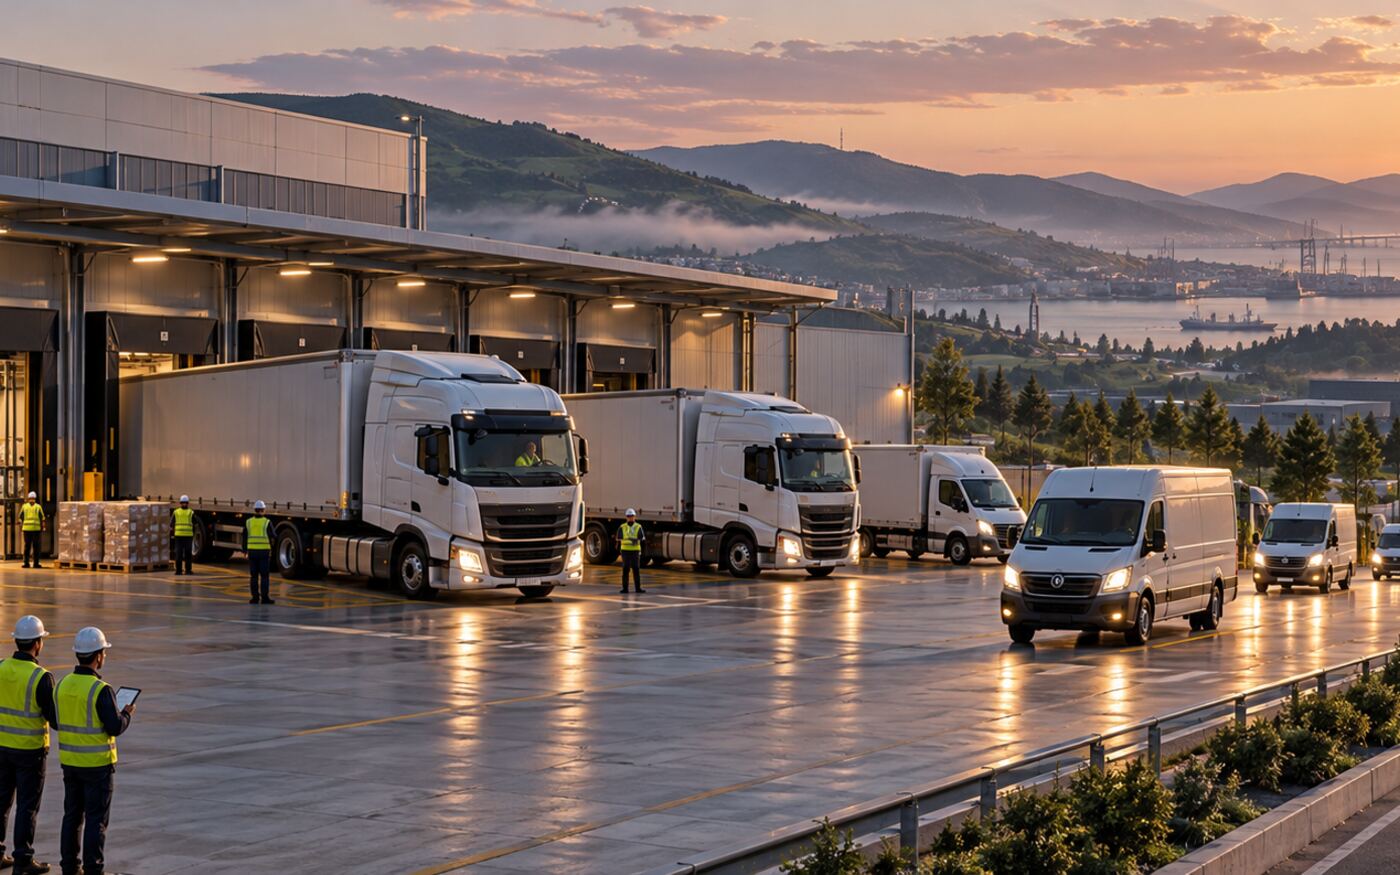
Yoğun kilometre, farklı sürücüler ve yükleme alanları poliçe tasarımını değiştirir
Filoyu alt gruplara ayırmak neden önemlidir?
Farklı araç gruplarına tek muafiyet, tek servis veya tek ikame araç kuralı uygulamak kimi araçta gereksiz maliyet, kiminde ciddi koruma açığı yaratabilir. Binek, hafif ticari, kamyonet ve özel donanımlı araçları kullanım biçimine göre sınıflandırıyoruz.
- Kullanım yoğunluğuYıllık kilometre, vardiya ve güzergâh yapısı
- Sürücü modeliSabit sürücü, ortak havuz veya taşeron kullanımı
- Park ve güvenlikKapalı tesis, açık saha, yol üstü veya müşteri lokasyonu
- Duruş maliyetiBir aracın çalışmamasının satış ve hizmete etkisi
- DonanımRaf, kasa, soğutucu, vinç, ekipman ve ilave aksesuar
Lojistik ve dağıtım
Yoğun kilometre, şehirler arası güzergâh, yükleme rampası, gece sürüşü ve farklı sürücüler hasar frekansını etkileyebilir. Çekici kapasitesi, hızlı servis, kullanım/gelir kaybı ve yurt dışı seferleri ayrıca ele alınmalıdır.
Öncelik: operasyonun durmamasıTeknik servis ve saha ekipleri
Panelvan içinde taşınan el aletleri, yedek parçalar ve özel raf sistemleri araç kaskosunda otomatik olarak güvence altında olmayabilir. Araç, aksesuar, emtia ve sorumluluk riskleri birbirinden ayrılmalıdır.
Öncelik: donanımın doğru beyanıÜretim ve sanayi
Fabrika sahası, liman, şantiye ve OSB güzergâhları farklı riskler yaratır. Araçların sadece karayolunda değil, saha içinde nasıl kullanıldığı ve tehlikeli madde taşıyıp taşımadığı doğru bildirilmelidir.
Öncelik: kullanım alanının açıklığıSatış ve yönetici araçları
Şirket yöneticileri ve saha satış ekiplerinin binek araçlarında geniş servis ağı, orijinal parça, yüksek İMM, ikame araç sınıfı ve yurt dışı kullanım ihtiyacı öne çıkabilir.
Öncelik: hizmet seviyesi ve mobiliteKiralama ve leasing
Mülkiyet, sigorta ettiren, kullanıcı, rehinli alacaklı ve tazminat ilişkisi doğru kurulmalıdır. Uzun dönem kiralama sözleşmesindeki kasko şartlarıyla poliçenin servis, muafiyet ve parça hükümleri uyumlu olmalıdır.
Öncelik: sözleşmelerin birbiriyle uyumuElektrikli ve hibrit filo
Batarya, şarj kablosu, çekme kuralları, yetkili servis erişimi ve yüksek voltajlı parçaların onarımı özel önem taşır. Duvar tipi şarj ünitesi çoğunlukla araçtan ayrı bir risk olarak değerlendirilmelidir.
Öncelik: batarya ve servis koşullarıDoğru filo kasko yalnızca hasarı ödemez; belirsizliği azaltır
Araçların bitiş tarihleri ve zeyilleri daha düzenli izlenebilir.
Teminat ve muafiyetler aynı tabloda incelenebilir.
Alınan, satılan veya kullanım şekli değişen araçlar takip edilir.
Frekans ve maliyet, yenilemeden önce analiz edilebilir.
Filo kasko teklifinin hızlı hazırlanması için doğru araç listesini oluşturun
Eksik plaka, yanlış kullanım tarzı veya beyan edilmeyen donanım teklifin geç hazırlanmasına, primin değişmesine ya da hasar sırasında uyuşmazlığa yol açabilir. İlk çalışmada sağlık veya finans bilgisi değil; araç, kullanım ve hasar verisinin düzenli olması gerekir.
Filoyu ve işi tanıyoruz
Araç türleri, kullanım biçimi, faaliyet alanı, lokasyonlar, sürücüler ve hizmet beklentileri konuşulur.
Araç listesi doğrulanır
Plaka, ruhsat, kullanım tarzı, model yılı, aksesuar ve mevcut poliçe bilgileri kontrol edilir.
Araçlar sınıflandırılır
Binek, hafif ticari, yüksek kilometreli, özel donanımlı veya yurt dışına çıkan araçlar ayrılır.
Uygun şirketler belirlenir
Her sigorta şirketinin kapasitesi, araç kabulü ve ürün yapısı farklı olduğundan uygun pazar seçilir.
Teklifler normalize edilir
Primler; aynı teminat, limit, muafiyet, servis, parça ve asistans koşullarıyla karşılaştırılır.
Seçilen yapı teyit edilir
Araç listesi, özel şartlar, ödeme planı ve sorumluluklar son kez kontrol edilerek poliçe düzenlenir.
Zeyil ve hasar takip edilir
Yeni araç, satış, plaka değişimi ve hasar bildirimleri poliçe dönemi boyunca izlenir.
İlk teklifi hızlandıran filo veri şablonu
Plaka ve araç sahibiRuhsat sahibi, sigorta ettiren ve varsa leasing/kiralama bilgisi
Marka, tip, model ve model yılıAraç kodu ile teklif sistemindeki eşleşme için gerekli bilgiler
Kullanım tarzıBinek, kamyonet, ticari, servis, dağıtım, kiralama veya diğer kullanım
Yakıt ve özel teknolojiBenzin, dizel, hibrit, elektrikli; batarya ve şarj bileşenleri
Sonradan eklenen donanımRaf, kasa, soğutucu, özel kabin, vinç, ses/görüntü ve benzeri aksesuarlar
Mevcut poliçe ve yenilemeŞirket, poliçe bitiş tarihi, kapsam, muafiyet ve hasarsızlık bilgisi
Hasar özetiSon dönem dosya sayısı, hasar türleri ve mümkünse ödenen/ayrılan tutarlar
Filonuz araştırmaya ne kadar hazır?
Her madde tekliflerin aynı gün içinde anlaşılır bir yapıya kavuşmasını kolaylaştırır. İşaretlemeler yalnızca tarayıcınızda kalır ve hiçbir yere gönderilmez.
0/7 hazırlık tamamlandıRuhsattaki kullanım ile fiilî kullanım aynı mı?
Aracın ticari faaliyeti, kiralama, yolcu veya yük taşıma biçimi, güzergâhı ve özel ekipmanı doğru bildirilmelidir. Sigortacı tarafından sorulan önemli hususların eksik veya yanlış beyanı sözleşme şartlarını ve hasar sonucunu etkileyebilir.
Sürücü bilgisini gerektiği kadar paylaşın
İlk fiyat araştırmasında gereksiz kimlik belgesi, ehliyet görüntüsü veya çalışan dosyası göndermeyin. Sigorta şirketinin risk kabulü için talep ettiği kişisel veriler, güvenli ve amaçla sınırlı kanaldan aktarılmalıdır.
Araç alım ve satışını zeyilsiz bırakmayın
Yeni araç, satış, plaka, kullanım tarzı, rehin, aksesuar veya sürücü modelindeki önemli değişiklikler gecikmeden bildirilmelidir. Teminatın hangi tarih ve saatte başlayıp sona erdiği zeyil belgesinden kontrol edilmelidir.
Poliçenin gerçek değeri, filonuzdan bir araç eksildiğinde ortaya çıkar
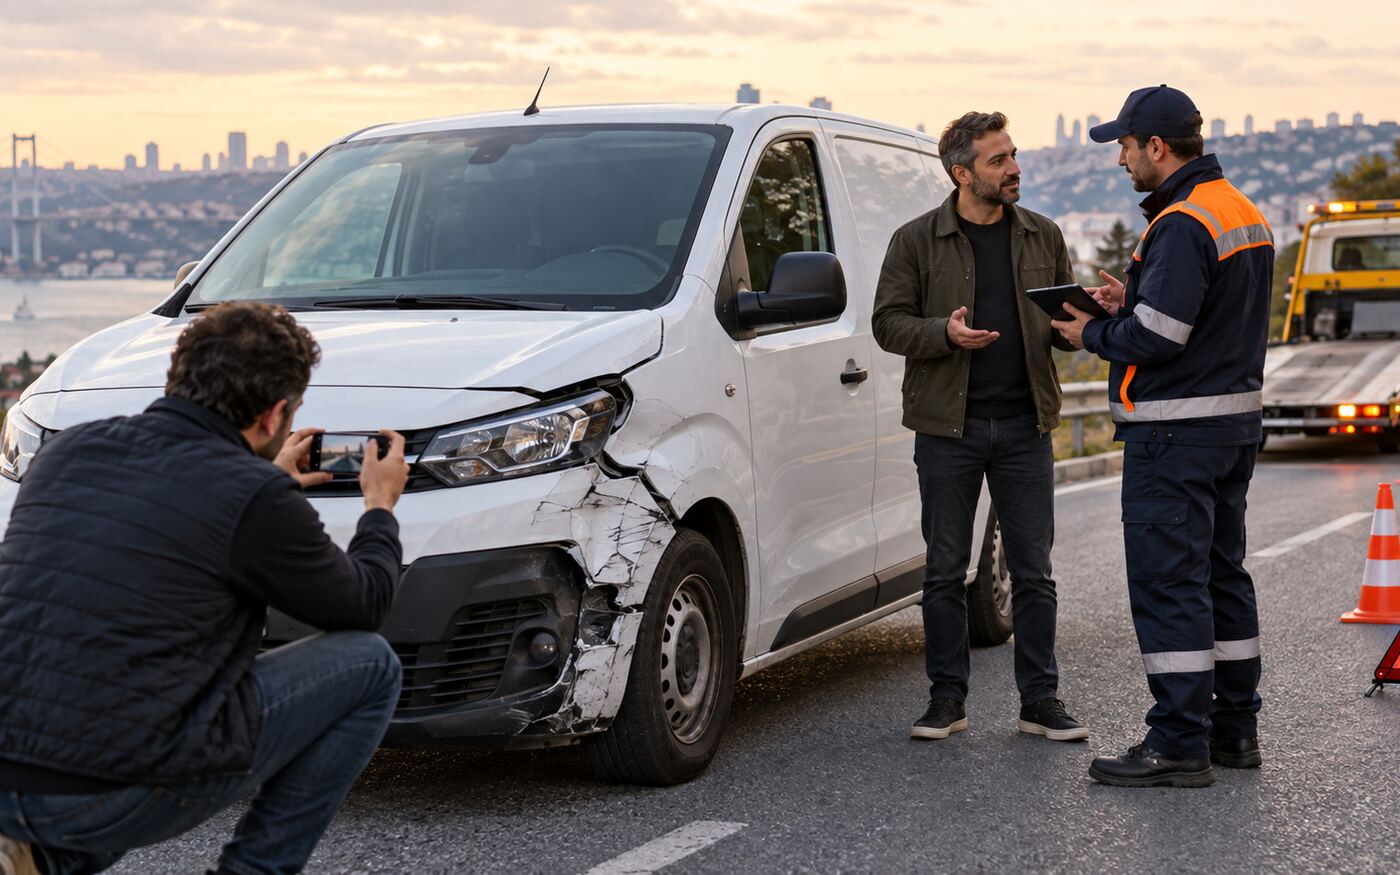
Hasar anında sürücü, filo yöneticisi, acente, sigorta şirketi, eksper ve servis aynı bilgiyle hareket etmelidir. Önceden belirlenmiş bir iş akışı hem delilleri korur hem aracın dönüş süresini kısaltır.
Güvenliği sağlayın
Yaralanma varsa acil yardım çağırın. Trafik güvenliğini tehlikeye atmadan uyarı işaretlerini yerleştirin; gerekli haller dışında olay yerini değiştirmeyin.
Doğru tutanağı düzenleyin
Tarafların anlaşabildiği ve mevzuatın izin verdiği maddi hasarlı kazalarda tutanak doldurun. Kamu aracı, yaralanma, alkol şüphesi veya anlaşmazlık gibi durumlarda yetkili birimlere başvurun.
Delilleri kaydedin
Araçların konumu, plakalar, yol işaretleri, hasar noktaları, çevre ve varsa yükleme alanını farklı açılardan fotoğraflayın. Tanık bilgilerini mümkünse alın.
Filo merkezine bildirin
Sürücü; kaza yeri, saat, araç, diğer taraf, can güvenliği ve hareket kabiliyeti bilgilerini kurumun belirlediği yetkili kişiye iletsin.
Sigorta ihbarını açın
Kasko genel şartlarına göre rizikonun öğrenilmesinden itibaren en geç beş iş günü içinde sigortacıya bildirim yapılmalıdır. Hırsızlık derhal yetkili makamlara da bildirilmelidir.
Servis ve çekiciyi teyit edin
Poliçe ve asistans yönlendirmesi alınmadan gelişigüzel çekici veya servis seçmeyin. Aracın gideceği servis ile parça yöntemi dosyada doğrulansın.
Dosyayı takip edin
Eksper, eksik belge, onarım onayı, parça tedariği, ikame araç, tahmini teslim ve varsa rücu süreci tek sorumlu üzerinden izlenmelidir.
Kök nedeni kapatın
Hasar tamamlandığında yalnız maliyeti değil; güzergâh, sürücü eğitimi, park, hız, vardiya ve tekrarlayan hasar türlerini analiz edin.
Her olayda aynı belge seti gerekmez
Sigorta şirketi, poliçe ve olay türüne göre farklı belge isteyebilir. Sürücüye uzun bir liste ezberletmek yerine mobil erişilebilir bir hasar talimatı hazırlayın.
- Kaza tespit tutanağı veya resmi zabıt
- Ehliyet ve ruhsat görüntüsü
- Olay yeri ve hasar fotoğrafları
- Karşı araç/poliçe bilgileri
- Alkol raporu veya ifade belgeleri gerekiyorsa
- Hırsızlıkta karakol müracaatı ve anahtarlar
- Şirket yetkilisi iletişim ve ödeme bilgileri
- Özel olay için talep edilen ek belgeler
Hasar yöneticisinin bilmesi gereken dört madde
Tam hasar ve hırsızlıkta hasar tarihindeki rayiç değer esas alınır; referans veya belirleme yöntemi poliçede bulunmalıdır.
Onarımın hangi servislerde yapılacağı ve orijinal/eşdeğer parça yöntemi poliçede açıkça belirtilmelidir.
Eksiksiz belgeler ve varsa eksper raporu sonrasında genel şartlardaki inceleme ve ödeme süreleri uygulanır; dosyaya özel engeller ayrıca değerlendirilir.
Sigortalı, zararı önlemek veya büyümesini engellemek için makul koruma önlemlerini almak ve sigortacının rücu haklarını korumakla yükümlüdür.
Zeyil yönetimi için tek kayıt oluşturun
Araç satın alma, satış, plaka, ruhsat sahibi, kullanım, rehin, aksesuar ve iletişim değişikliklerini tek tabloda tutun. Bildirim yapıldığı için işlemin tamamlandığını varsaymayın; düzenlenen zeyilnamenin araç, tarih, saat, prim iadesi veya tahsilatı açısından kontrol edilmesi gerekir.
Teminatın başlangıç tarih ve saati teyit edilir.
İptal/zeyil ve prim hesabı kontrol edilir.
Ruhsat ve poliçe kaydı eşleştirilir.
Risk ve prim etkisi sigortacıya bildirilir.
Filo kasko fiyatını düşürmenin yolu teminatı körlemesine azaltmak değildir
Sürdürülebilir maliyet; doğru araç verisi, kontrollü hasar frekansı, gerçekçi muafiyet, uygun servis ağı ve karşılaştırılabilir tekliflerle oluşur. Bir dönem düşük prim veren ancak hasarda operasyonu aksatan yapı uzun vadede daha pahalı olabilir.
Filo kasko fiyatını etkileyen başlıca veriler
Araç adedi ve dağılımıBinek, hafif ticari, kamyonet ve farklı kullanım tarzlarının oranı
Marka, model, yaş ve değerParça maliyeti, onarım teknolojisi ve piyasa değeri
Faaliyet ve kullanımDağıtım, saha, satış, kiralama, servis veya taşıma faaliyeti
Hasar frekansı ve şiddetiDosya sayısı, hasar türü, maliyet ve tekrar eden nedenler
Sürücü ve güzergâhSabit/ortak sürücü, kilometre, şehir içi veya uzun yol yoğunluğu
Teminat ve muafiyetEk riskler, İMM, servis, parça, ikame ve işletmenin üstlendiği pay
Ödeme ve piyasa koşullarıŞirket tarifesi, kapasite, taksit ve yenileme dönemindeki teknik sonuç
TSB Kasko Değer Listesi, piyasa değerini anlamada yardımcıdır; tek başına kesin bedel değildir
Türkiye Sigorta Birliği listesinde 15 model yılına kadar araçlar yer alır. Listede kilometre, hasar ve kozmetik durum kırılımı bulunmadığından aynı tip ve model yılındaki ikinci el araçlar için ortalama değer oluşabilir. Kasko genel şartlarına göre tazminatta hasar tarihindeki rayiç değer ve poliçede yazan referans/yöntem önemlidir.
Özellikle özel donanımlı ticari araçlarda araç gövdesi, kasa, soğutucu, raf veya diğer ekipman değerlerini ayrı ayrı doğrulayın.“Listede görünen tutar, her durumda ödenecek kesin tazminattır.”
Rayiç belirleme yöntemi, piyasa, aracın özellikleri ve poliçe hükümleri birlikte incelenir.
“Araçtaki tüm sonradan takılan ekipman otomatik olarak kapsamdadır.”
Standart dışı aksesuar ve donanım değerleri poliçede açıkça belirtilir.
Teminatı zayıflatmadan yapılabilecek iyileştirmeler
Park, geri manevra, cam, çarpışma veya tek taraflı hasarları ayrı izleyin.
Genel eğitim yerine tekrar eden hasar tipine yönelik kısa program uygulayın.
Prim indirimi ile kurumun cebinden çıkacak muhtemel tutarı birlikte hesaplayın.
Düşük riskli binek araçla yoğun kullanılan panelvana aynı planı dayatmayın.
Yetkilendirme, anahtar teslimi ve tesis güvenliği prosedürlerini netleştirin.
Veri hatasını ve son gün acele kararını azaltmak için 45–60 gün önce çalışın.
Bir sonraki poliçe dönemine bugünden veri hazırlayın
Poliçe bitimine yaklaşınca sadece yenileme fiyatı istemek yerine yıl boyunca oluşan değişiklikleri ve hasar sonuçlarını temizleyin. Bu liste, sigorta şirketinin filoyu daha sağlıklı değerlendirmesine yardım eder.
- 1Güncel aktif araç listesini mevcut poliçeyle eşleştirin
- 2Satılan ve yeni alınan araçların zeyillerini kontrol edin
- 3Açık hasar dosyaları ile ayrılan karşılıkları gözden geçirin
- 4Hasar frekansını araç türü ve nedene göre sınıflandırın
- 5Servis, parça ve ikame araç geri bildirimlerini toplayın
- 6Yeni güzergâh, sürücü veya faaliyet değişikliklerini bildirin
- 7Aynı kapsamla alternatif şirket teklifleri araştırın
İşletmelerin filo kasko konusunda sık sorduğu sorular
Yanıtlar genel bilgilendirme amacı taşır. Nihai kapsam; sigorta şirketinin risk kabulü, teklif formu, Kara Araçları Kasko Sigortası Genel Şartları, poliçe özel şartları, klozlar, araç listesi ve zeyilnamelerle belirlenir.
Filo kasko sigortası nedir?
İşletmenin mülkiyetinde, kiralamasında veya sigortalanabilir menfaatinde bulunan birden fazla aracın ortak risk ve operasyon yaklaşımıyla kasko güvencesine alınmasıdır. Her araç liste ve poliçe kayıtlarında kendi özellikleriyle izlenir; teminat, muafiyet, servis ve hasar süreçleri filo bütünü üzerinden yönetilebilir.
Filo kasko en az kaç araçla yapılır?
Mevzuatta tüm şirketler için geçerli tek bir asgari filo adedi bulunmaz. Sigorta şirketleri kendi ticari kabul kriterlerine göre araç sayısı, faaliyet alanı, araç türü, hasar geçmişi ve toplam prim büyüklüğü gibi koşullar belirleyebilir. Bu nedenle birkaç araçlık KOBİ filosu için de pazar araştırması yapılabilir; kabul sonucu şirkete bağlıdır.
Filo kasko yaptırmak zorunlu mudur?
Hayır, kasko isteğe bağlı bir mal sigortasıdır. Ancak finansal kiralama, kredi, operasyonel kiralama veya iş sözleşmesi kasko yaptırılmasını ve belirli teminatları şart koşabilir. Zorunlu trafik sigortası ise ayrı bir poliçedir ve kasko onun yerine geçmez.
Filo kaskonun bireysel kaskodan farkı nedir?
Temel genel şart yapısı aynı olmakla birlikte filo kaskoda çok sayıda aracın risk kabulü, ortak yenileme, toplu fiyatlandırma, araç ekleme-çıkarma, hasar performansı, sürücü modeli ve operasyonel hizmet beklentileri birlikte değerlendirilir. Teklif ve yıl içi işlemler kurumsal süreç olarak yürütülür.
Hangi araçlar filo kaskoya dahil edilebilir?
Binek otomobil, hafif ticari, panelvan, kamyonet ve sigorta şirketinin ürününe uygun diğer kara araçları dahil edilebilir. Kamyon, otobüs, kiralık araç, özel amaçlı araç, iş makinesi veya yüksek riskli kullanım için ayrı ürün ve kabul koşulları uygulanabilir.
Ticari araçlar ve dağıtım araçları aynı poliçede olabilir mi?
Sigorta şirketinin kabulü uygunsa farklı araç türleri aynı kurumsal programda yer alabilir. Bununla birlikte binek, hafif ticari ve ağır ticari araçlara aynı muafiyet, servis veya ikame araç koşulu uygulanması doğru olmayabilir. Araç gruplarını ayrı planlarla değerlendirmek gerekebilir.
Kiralık veya leasing araçlar filo kaskoya eklenebilir mi?
Evet, mülkiyet ve sigortalanabilir menfaat doğru kurulduğunda eklenebilir. Ruhsat sahibi, sigorta ettiren, kullanıcı, rehinli alacaklı ve tazminat ilişkisinin poliçede doğru gösterilmesi; kiralama veya leasing sözleşmesindeki kasko şartlarının teklif ile uyumlu olması gerekir.
Yıl içinde yeni alınan veya satılan araçlarda ne yapılır?
Yeni araç için teminat başlangıcını, satılan araç için çıkış ve prim hesabını düzenleyen zeyilname hazırlanmalıdır. Bildirim yapmak tek başına yeterli kabul edilmemeli; araç, plaka, tarih, saat ve tahsil/iade tutarı zeyil belgesinden kontrol edilmelidir.
Filo kasko hangi temel zararları karşılar?
Kasko ürününde genel olarak çarpışma; ani ve harici etkiyle çarpma, devrilme, düşme veya yuvarlanma; üçüncü kişilerin kötü niyetli hareketleri; yangın; aracın veya parçalarının çalınması ve çalınmaya teşebbüs temel risk gruplarıdır. Seçilen ürünün adı ve kapsamı poliçede açıkça yer almalıdır.
İMM teminatı trafik sigortasının yerine geçer mi?
Hayır. Zorunlu trafik sigortası yasal olarak ayrı düzenlenir. Kaskoya eklenebilen İhtiyari Mali Mesuliyet teminatı, poliçe şartları ve limiti dahilinde trafik sigortası limitini aşan üçüncü kişi zararları için ek koruma sağlamayı amaçlar.
Sel, su baskını, dolu ve deprem otomatik olarak karşılanır mı?
Her kasko ürününde otomatik değildir. Bu riskler Kara Araçları Kasko Sigortası Genel Şartlarında ek sözleşmeyle kapsama alınabilen zararlar arasında yer alır. Genişletilmiş veya tam ürün adı tek başına yeterli görülmemeli; ilgili risk, muafiyet ve özel koşul poliçede kontrol edilmelidir.
Filo kasko yurt dışında geçerli midir?
Genel coğrafi sınır Türkiye’dir. Türkiye dışındaki zararlar ek sözleşmeyle teminata dahil edilebilir. Yurt dışına çıkan araçlarda ülke kapsamı, süre, çekici, onarım, parça, ikame araç ve yabancı dilde belge süreci ayrıca incelenmelidir.
İkame araç ile kullanım veya gelir kaybı aynı şey midir?
Hayır. İkame araç, poliçedeki koşullarla geçici araç hizmetidir. Kullanım veya gelir kaybı ise aracın kullanılamamasından kaynaklanan ekonomik zararın belirli limit ve koşullarla teminat altına alınmasıdır. İkisi ayrı başlıklar olarak karşılaştırılmalıdır.
Araçtaki raf, kasa, soğutucu ve taşınan ürünler kaskoya dahil midir?
Fabrika standardı dışındaki aksesuar ve özel donanımlar değerleriyle poliçede belirtilmelidir. Araçta taşınan emtia, el aleti, müşteri malı veya personel eşyası araç kaskosunda otomatik olarak güvence altında sayılmamalıdır; nakliyat, emtia veya farklı sigorta çözümleri gerekebilir.
Filo aracı çalınırsa ne yapılmalıdır?
Durum öğrenilir öğrenilmez yetkili makamlara ve sigorta şirketine bildirilmelidir. Karakol belgeleri, araç kayıtları, asıl-yedek anahtarlar ve şirketin istediği diğer belgeler hazırlanır. Tazminatta aracın çalınma günündeki rayiç değeri ile poliçe hükümleri esas alınır.
Kasko hasarı kaç gün içinde bildirilmelidir?
Kara Araçları Kasko Sigortası Genel Şartlarına göre rizikonun gerçekleştiği öğrenildikten sonra en geç beş iş günü içinde sigortacıya bildirim yapılmalıdır. Hırsızlıkta ayrıca derhal yetkili makamlara başvurulur. Gecikmeden bildirim yapmak delil, servis ve dosya sürecini korur.
Servis ve yedek parça seçimini kim yapar?
Poliçede onarımın şirketin belirlediği veya sigortalının seçtiği servislerden hangisinde yapılacağı; orijinal, eşdeğer veya diğer parça yöntemlerinden hangisinin kullanılacağı açıkça yazılmalıdır. Genel şartlarda belirleme yoksa sigortalının tercihinin esas alınmasına ilişkin hüküm bulunur.
Pert veya tam hasarda araç bedeli nasıl belirlenir?
Sigorta şirketi aracı hasar tarihi itibarıyla rayiç değerine kadar teminat altına alır. Rayiç için kullanılacak referans veya belirleme yöntemi poliçede yazmalıdır. TSB Kasko Değer Listesi yardımcı bir kaynaktır; kilometre, hasar, kozmetik durum ve özel donanım farklılıklarını tek başına yansıtmayabilir.
Filo kasko fiyatı hangi kriterlere göre hesaplanır?
Araç sayısı ve türü, marka-model, yaş, değer, kullanım tarzı, faaliyet alanı, güzergâh, sürücü modeli, hasar frekansı ve maliyeti, teminatlar, muafiyet, servis-parça seçimi, asistans, ödeme şekli ve sigorta şirketinin güncel kapasitesi fiyatı etkiler.
Filo kasko teklifi için hangi belgeler gerekir?
İlk çalışma için güncel araç listesi, plaka, marka-model-tip, model yılı, kullanım tarzı, ruhsat sahibi, özel donanım, mevcut poliçe ve bitiş tarihi ile hasar özeti istenir. Teklif ilerlediğinde ruhsat, vergi levhası, imza ve sigorta şirketinin risk kabul belgeleri gerekebilir.
Beş sorunun cevabı net değilse teklif henüz karşılaştırılabilir değildir
- 1Hangi araç ve kullanım türü kabul edildi?
- 2Servis ile parça yöntemi nedir?
- 3Muafiyet hangi olayda uygulanır?
- 4İkame ve asistans sınırı nedir?
- 5Rayiç değer hangi yöntemle bulunur?